Point juridique
Intégration ou surimposition : quelle décennale ?
Deux centrales identiques sur deux toitures voisines peuvent relever de régimes de responsabilité opposés. Tout dépend du rôle des panneaux dans l’ouvrage, de l’âge du bâtiment et de la destination de l’électricité. Trois arrêts de la Cour de cassation ont redessiné la frontière : voici où elle passe.
Un courtier spécialisé des BET vérifie que votre contrat couvre chaque mode de pose — devis gratuit
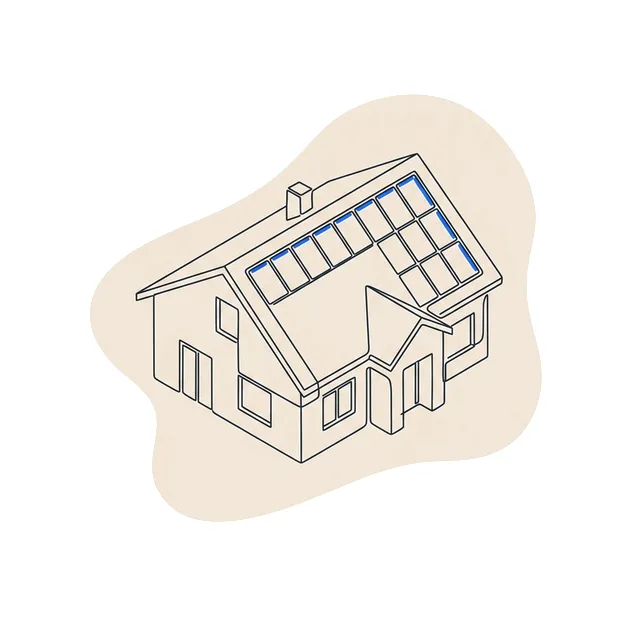
- clos et couvert : ouvrage
- Intégration
- sur existant : équipement
- Surimposition
- exclusion possible (1792-7)
- Revente
Pourquoi le mode de pose change tout
La décennale ne s’applique qu’aux ouvrages et à certains de leurs éléments d’équipement. Une centrale photovoltaïque peut être l’un ou l’autre, ou aucun des deux.
Les articles 1792 et suivants du Code civil font peser sur les constructeurs une responsabilité de plein droit pendant dix ans, pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. L’assurance obligatoire (art. L241-1 C. assur.) suit cette responsabilité. Mais tout ce qui est installé sur un bâtiment n’est pas un ouvrage : un équipement simplement ajouté peut relever d’un autre régime.
Pour le bureau d’études, l’enjeu est double. D’abord savoir quelle garantie jouera en cas de sinistre : décennale, avec ses règles protectrices et son assurance obligatoire, ou responsabilité contractuelle de droit commun, couverte par la RC Pro avec ses plafonds négociés. Ensuite vérifier que son contrat couvre effectivement les deux terrains, sans trou entre eux.
Intégration au bâti : les modules remplacent les éléments de couverture (tuiles, bacs, plaques) et assurent eux-mêmes, avec leur système de montage, le clos, le couvert et l’étanchéité. Surimposition : les modules sont fixés au-dessus d’une couverture qui reste en place et continue d’assurer l’étanchéité.
Panneaux intégrés : un ouvrage, en principe
Cass. 3e civ., 21 septembre 2022, n° 21-20.433
La Cour de cassation écarte l’exclusion de l’article 1792-7 lorsque les panneaux photovoltaïques participent à la couverture de l’ouvrage en assurant une fonction de clos, de couvert et d’étanchéité. Leurs désordres relèvent alors de la garantie décennale.
La logique est simple : quand les modules sont la toiture, une infiltration à travers eux rend le bâtiment impropre à sa destination, exactement comme une couverture en tuiles mal posée. Le BET qui a choisi le procédé, vérifié la charpente ou dessiné le calepinage engage alors sa responsabilité décennale, solidairement avec l’installateur et le couvreur.
C’est pourquoi l’intégration au bâti est la mission la plus surveillée par les assureurs. Elle suppose de vérifier que le procédé dispose d’une évaluation technique (avis technique du CSTB, ATEx) couvrant la pente, la zone climatique et le type de couverture, et qu’il n’est pas mis en observation par la Commission Prévention Produits de l’Agence Qualité Construction.
Intégré ou surimposé : votre contrat suit-il le mode de pose ?
Un courtier spécialisé des BET vérifie que vos missions photovoltaïques sont déclarées telles que vous les exercez, toiture par toiture.
- Missions déclarées une par une
- Réponse sous 24 h
Panneaux ajoutés sur un bâtiment existant : fin de la décennale
Cass. 3e civ., 21 mars 2024, n° 22-18.694
« Si les éléments d’équipement installés en remplacement ou par adjonction sur un ouvrage existant ne constituent pas en eux-mêmes un ouvrage, ils ne relèvent ni de la garantie décennale ni de la garantie biennale de bon fonctionnement, quel que soit le degré de gravité des désordres, mais de la responsabilité contractuelle de droit commun, non soumise à l’assurance obligatoire des constructeurs. »
Rendu à propos d’un insert de cheminée, cet arrêt met fin à la jurisprudence ouverte en 2017, qui appliquait la décennale aux équipements ajoutés dès lors que le désordre rendait tout l’ouvrage impropre à sa destination. Le principe est général et vaut pour les centrales photovoltaïques posées en surimposition sur une toiture existante : ce sont des éléments d’équipement ajoutés, qui ne constituent pas en eux-mêmes un ouvrage.
Conséquence pour le BET : une fuite par un percement de fixation, une surcharge mal vérifiée sur une charpente ancienne ou un incendie sur une centrale ajoutée à un bâtiment existant se traitent sur le terrain de la responsabilité contractuelle. La faute doit être prouvée, mais c’est la RC Pro qui paie, avec ses plafonds, ses franchises et ses sous-limites.
Si l’installation impose une réfection de la couverture ou un renforcement de charpente d’ampleur, avec des techniques de construction, les travaux peuvent constituer en eux-mêmes un ouvrage : la décennale revient. La frontière se juge au cas par cas, d’où l’intérêt d’un contrat qui couvre les deux régimes.
Modules dédiés à la revente : l’exclusion de l’article 1792-7
Article 1792-7
« Ne sont pas considérés comme des éléments d’équipement d’un ouvrage au sens des articles 1792, 1792-2, 1792-3 et 1792-4 les éléments d’équipement, y compris leurs parties, dont la fonction exclusive est de permettre l’exercice d’une activité professionnelle dans l’ouvrage. »
Par un arrêt du 25 septembre 2025 (Cass. 3e civ., n° 23-22.955), la Cour de cassation a censuré des juges du fond qui avaient appliqué la décennale à une installation posée sur des bacs acier assurant eux-mêmes l’étanchéité : il fallait distinguer la couverture et les modules, et rechercher si ces derniers, destinés à la production et à la vente d’électricité, n’étaient pas des éléments d’équipement à usage exclusivement professionnel.
Pour les hangars agricoles et bâtiments d’activité en revente totale, la question est désormais posée systématiquement. Si les modules ne participent pas au clos et au couvert et n’ont d’autre fonction que la production vendue, ils peuvent sortir du champ de la décennale : la réclamation se déplace vers la responsabilité contractuelle et la RC Pro. En autoconsommation, où l’électricité sert d’abord aux occupants, l’analyse peut être différente.
La grille de lecture pour un BET
| Situation | Régime probable | Garantie du BET |
|---|---|---|
| Intégration au bâti, bâtiment neuf | Décennale (clos et couvert) | Décennale |
| Intégration au bâti sur existant avec réfection de couverture | Décennale si les travaux constituent un ouvrage | Décennale, à défaut RC Pro |
| Surimposition sur bâtiment existant | Responsabilité contractuelle (2024) | RC Pro |
| Modules en revente totale sur bacs étanches | Exclusion possible (art. 1792-7, 2025) | RC Pro, décennale pour la couverture |
| Ombrière de parking neuve | Ouvrage (structure et fondations) | Décennale |
| Productible non atteint | Hors dommage à l’ouvrage | RC Pro (immatériels) |
Tendances issues de la jurisprudence citée ; chaque sinistre reste apprécié par le juge selon les faits.
Les ombrières méritent une mention à part. Leur structure métallique et leurs fondations sont des ouvrages de construction à part entière, soumis à l’obligation d’assurance. La loi du 10 mars 2023 relative à l’accélération de la production d’énergies renouvelables (dite APER) impose d’équiper d’ombrières photovoltaïques une partie des grands parkings extérieurs : un marché en forte croissance, où le BET porte le dimensionnement de la structure au vent et à la neige.
Ce que votre contrat d’assurance doit prévoir
- Les deux modes de pose
- Intégration au bâti ET surimposition doivent figurer dans les activités garanties, avec les types de bâtiments concernés.
- Le neuf et l’existant
- Les interventions sur bâtiments existants ne doivent être ni exclues ni sous-limitées en RC Pro : c’est désormais leur régime principal.
- Une RC Pro solide
- Plafond par sinistre suffisant pour une dépose-repose complète, sous-limite des immatériels à la hauteur des pertes de revente.
- Les procédés
- Vérifiez la clause « technique courante » : un procédé non évalué peut être exclu ou soumis à déclaration préalable.
- Les ombrières
- Structures et fondations doivent être déclarées comme activité, avec un coût maximal d’opération adapté.
Questions fréquentes sur l’intégration, la surimposition et la décennale
Les panneaux solaires relèvent-ils toujours de la décennale ?
Que dit exactement l’arrêt du 21 mars 2024 ?
L’autoconsommation change-t-elle quelque chose ?
Mon assureur peut-il refuser une mission d’intégration ?
Une ombrière de parking est-elle un ouvrage ?
Un contrat qui couvre tous vos modes de pose
Intégration, surimposition, ombrières : décennale et RC Pro sans trou entre les deux.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h